Το 2025 ο Δήμος Ρόδου, και αντίστοιχα η ΑΑΔΕ, ρύθμισαν τις οφειλές τεσσάρων εταιρειών που είχαν πάρει τα «φιλέτα» των παραλιών της Ρόδου. Οι εταιρείες αυτές χρωστούσαν και στο Ελληνικό Δημόσιο και στον Δήμο. Οι περισσότερες χρωστούσαν το μεγαλύτερο μέρος του συνολικού μισθώματος και είχαν πληρώσει μόνο ένα μικρό ποσό. Το ερώτημα είναι απλό: γιατί η ΑΑΔΕ και ο Δήμος δέχτηκαν αυτές τις ρυθμίσεις; Το ζήτημα έχει, κατά την γνώμη μου, δύο όψεις, πολιτική και νομική.
Η πολιτική όψη
Γιατί να ρυθμιστούν τα χρέη εταιρειών που, από κάθε άποψη, ήταν αναξιόπιστες; Οι εταιρείες αυτές:
– ιδρύθηκαν ένα ή δύο μήνες πριν από τον διαγωνισμό,
– είχαν ελάχιστο εταιρικό κεφάλαιο,
– δεν είχαν εμφανή περιουσιακά στοιχεία ή ακίνητα,
– και δεν ελέγχθηκαν ούτε οι διαχειριστές τους ούτε η φερεγγυότητά τους.
Από τη στιγμή που χρωστούσαν το μεγαλύτερο μέρος του ανταλλάγματος, η μόνη εύλογη απάντηση θα ήταν ένα σαφές «όχι».
Η νομική όψη: ρύθμιση από την ΑΑΔΕ
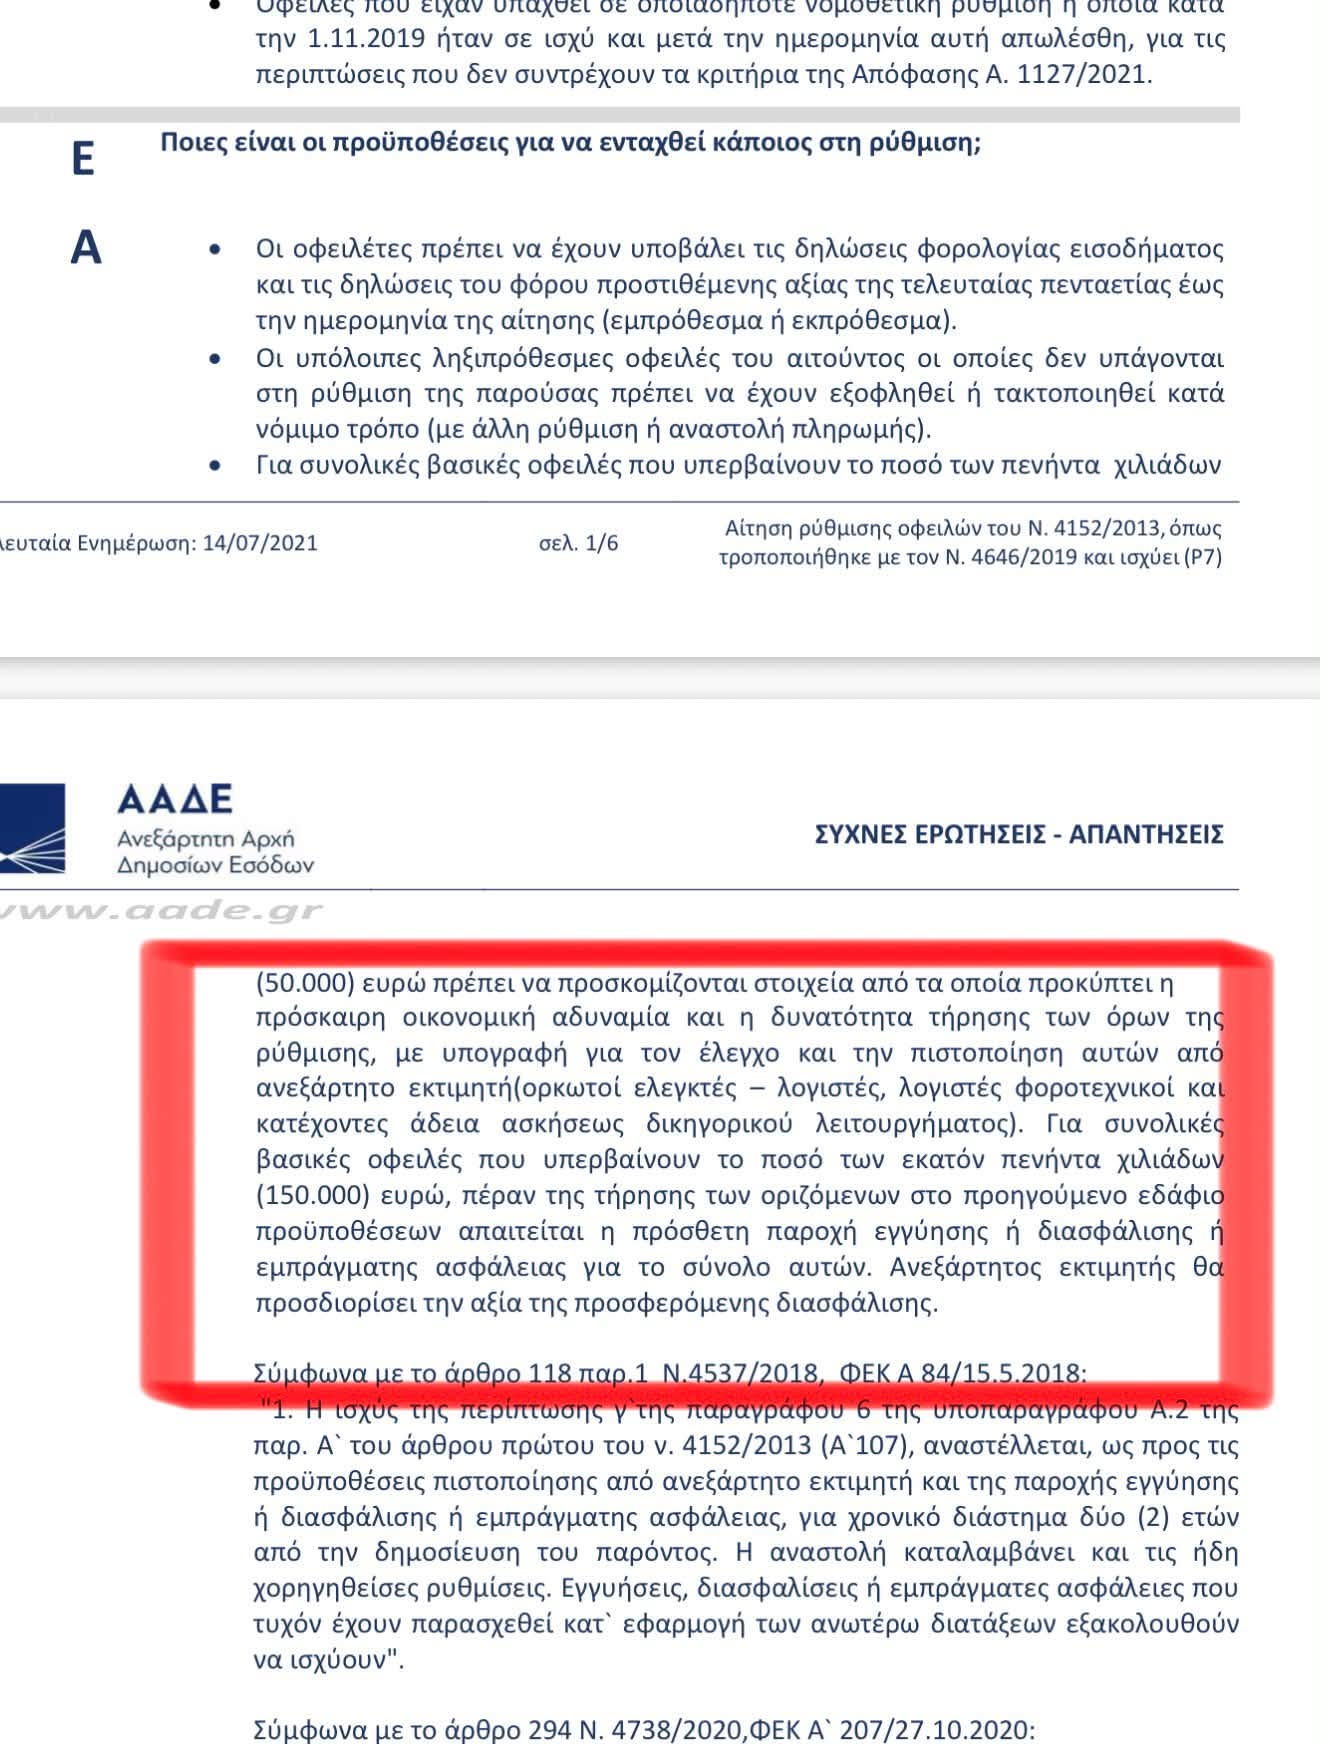
Η ρύθμιση οφειλών δεν παρέχεται χωρίς όρους. Για οφειλές άνω των 50.000 ευρώ, ο οφειλέτης πρέπει να αποδείξει ότι η αδυναμία πληρωμής είναι πρόσκαιρη και ότι μπορεί να εξοφλήσει το χρέος. Για οφειλές άνω των 150.000 ευρώ, πρέπει επιπλέον να δώσει εμπράγματες ή άλλες εξασφαλίσεις.
Τηρήθηκαν αυτές οι δύο προϋποθέσεις; Το αμφιβάλλω σοβαρά. Εδώ δεν επρόκειτο για πρόσκαιρη αδυναμία πληρωμής. Από ό,τι φαίνεται, οι εταιρείες επέλεξαν συνειδητά να μην πληρώνουν τις δόσεις, ενώ την ίδια ώρα εισέπρατταν χρήματα από την εκμετάλλευση των παραλιών.
Η νομική όψη: ρύθμιση από τον Δήμο
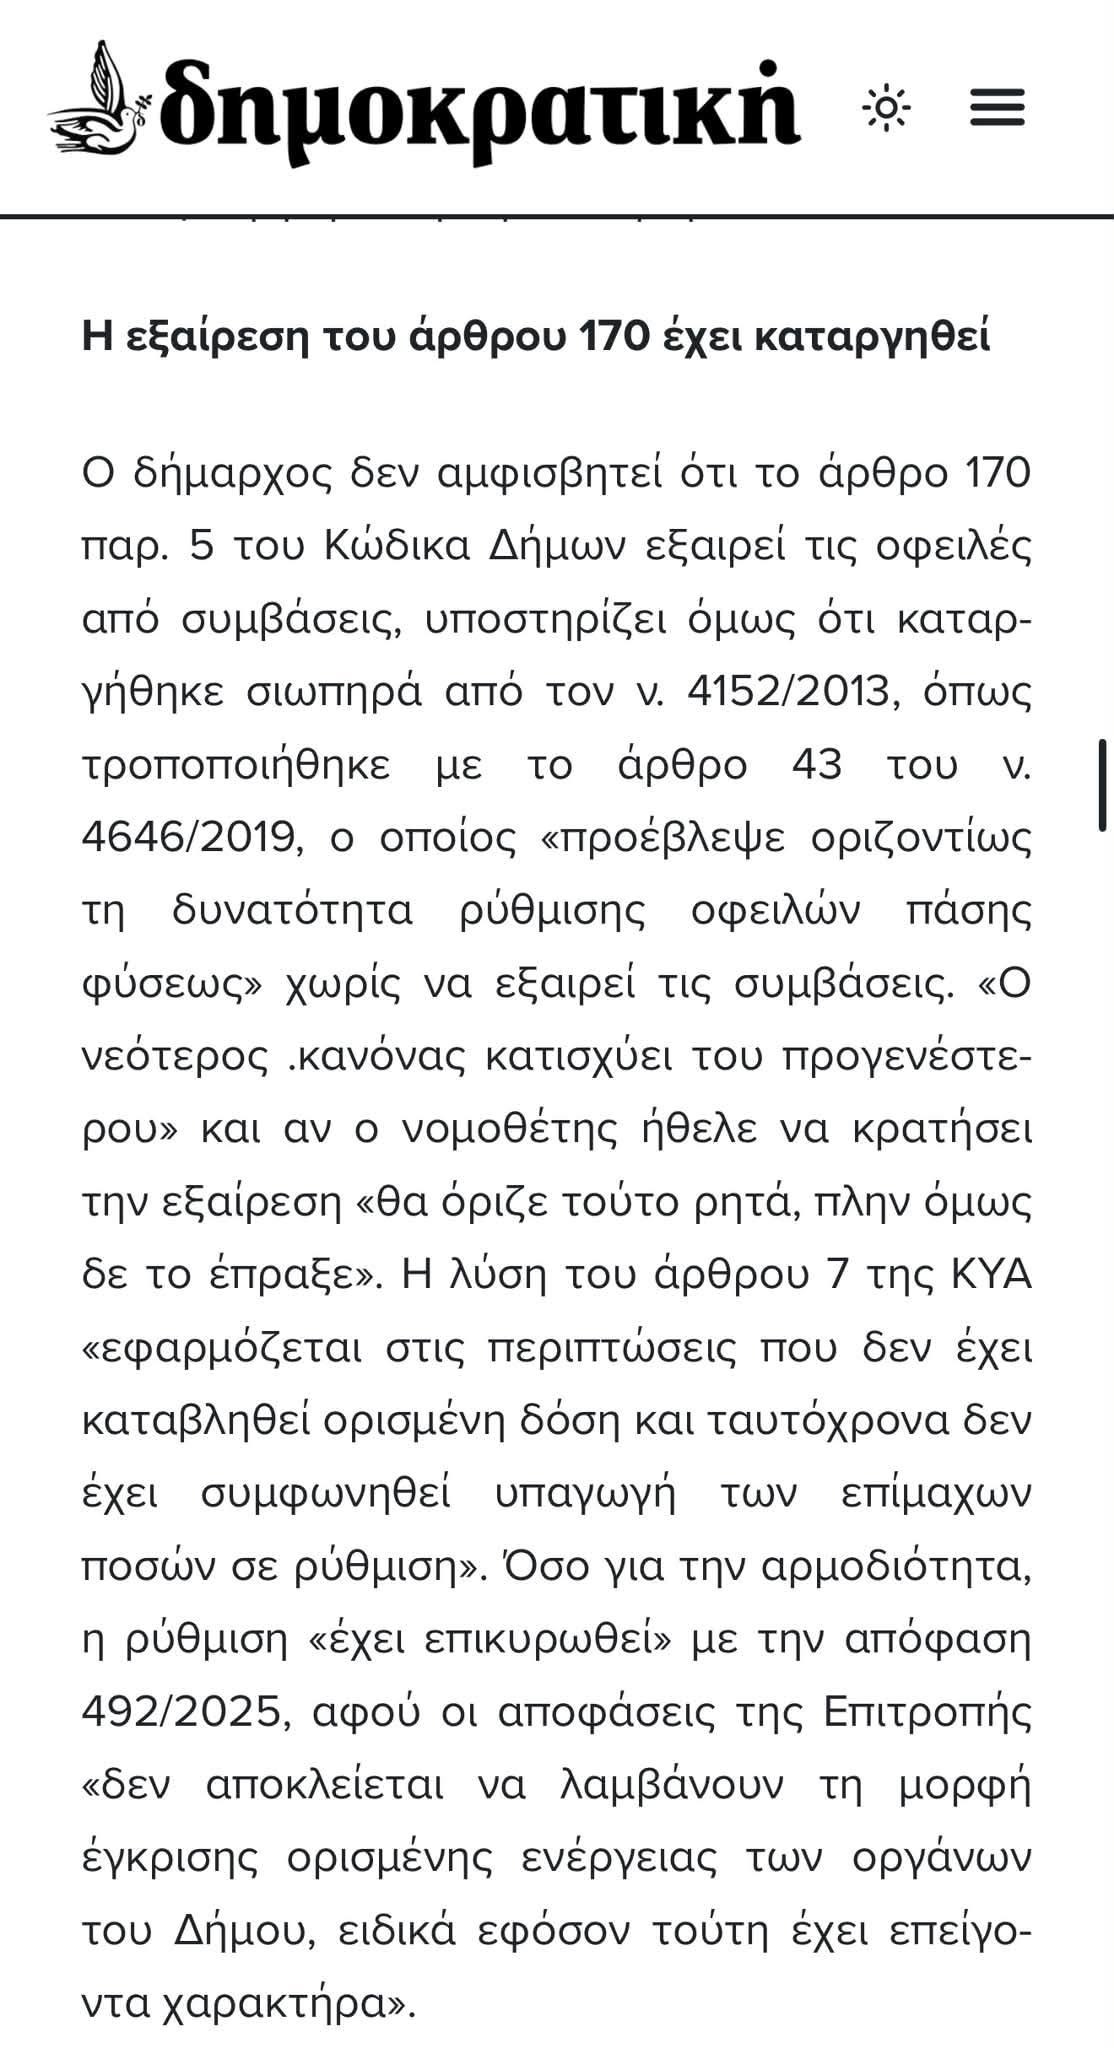
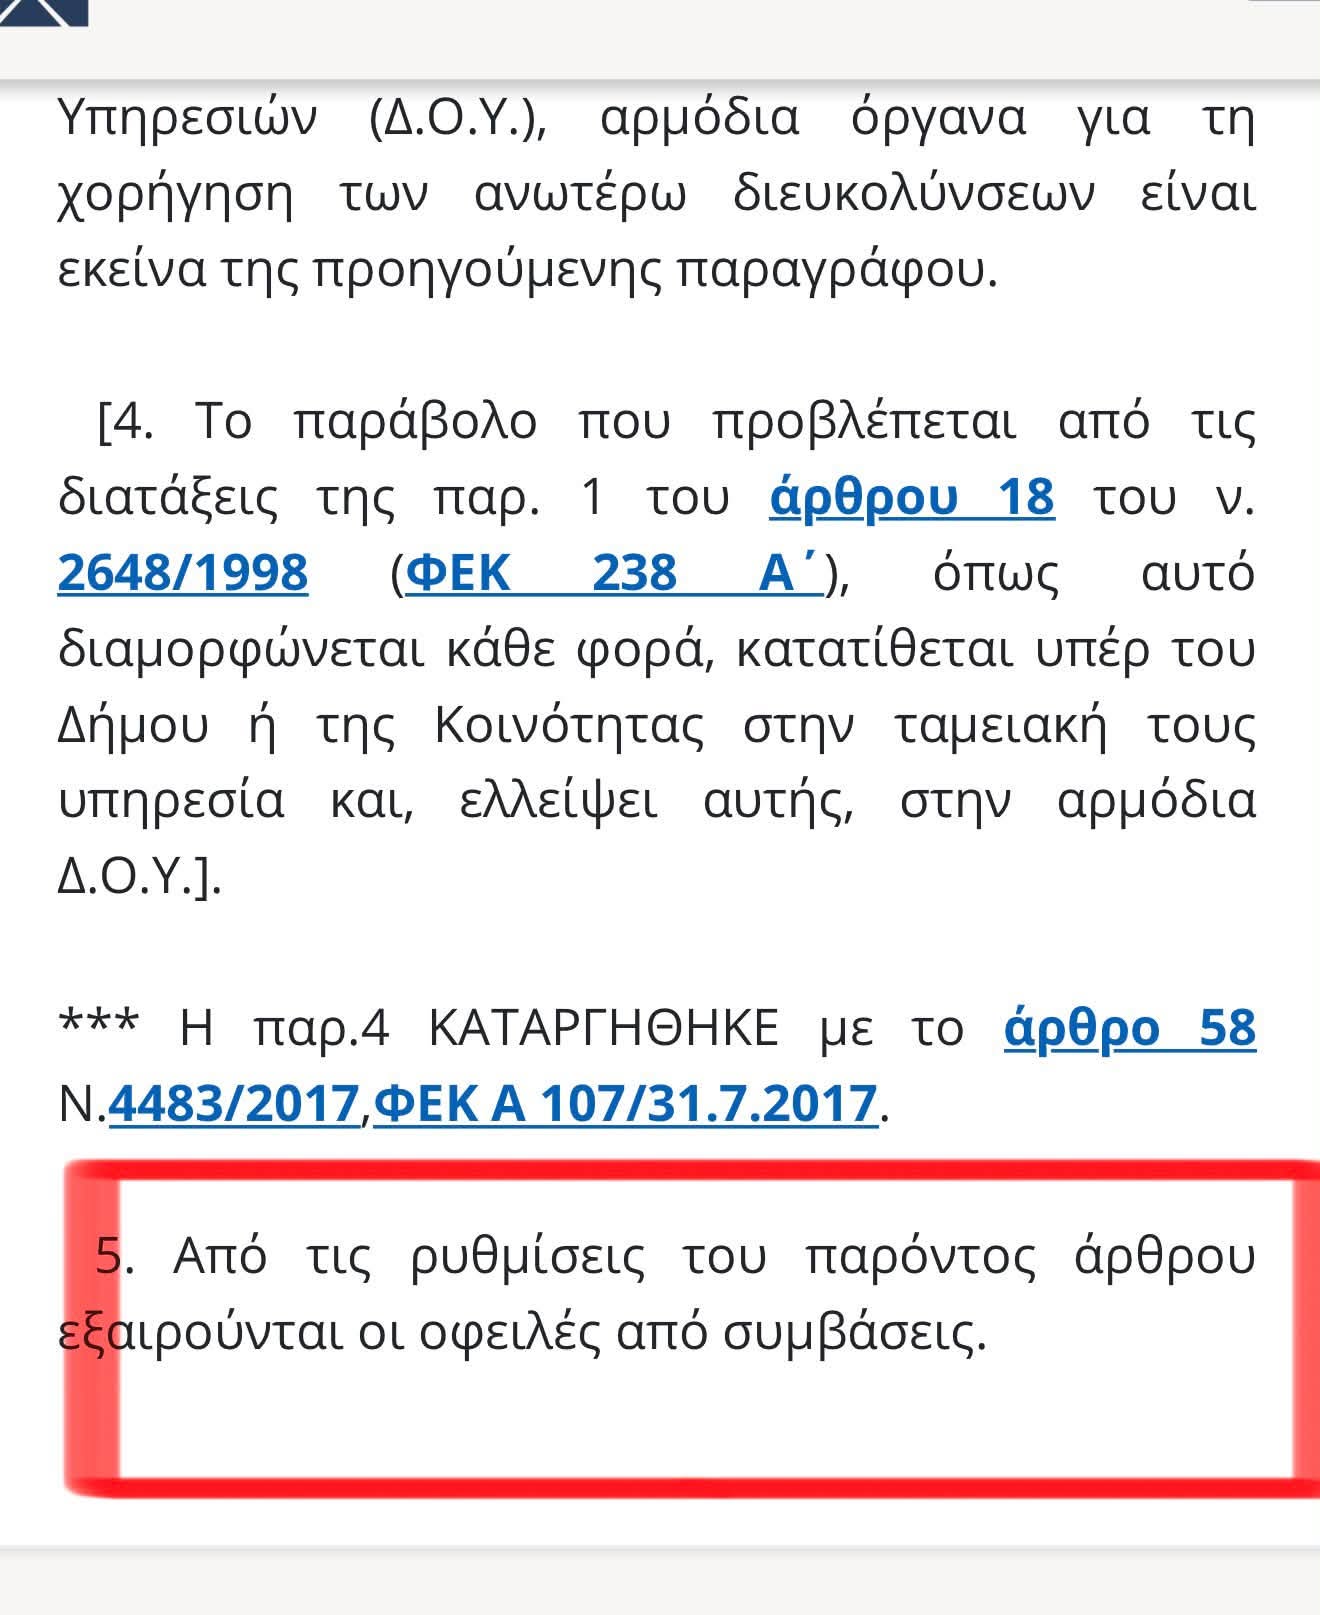
Το άρθρο 170 παρ. 5 του Κώδικα Δήμων και Κοινοτήτων, που ίσχυε τότε, απαγορεύει ρητά τη ρύθμιση οφειλών που προέρχονται από συμβάσεις. Οι οφειλές αυτές προέρχονταν ακριβώς από συμβάσεις παραχώρησης της χρήσης αιγιαλού, άρα η ρύθμιση δεν επιτρεπόταν.
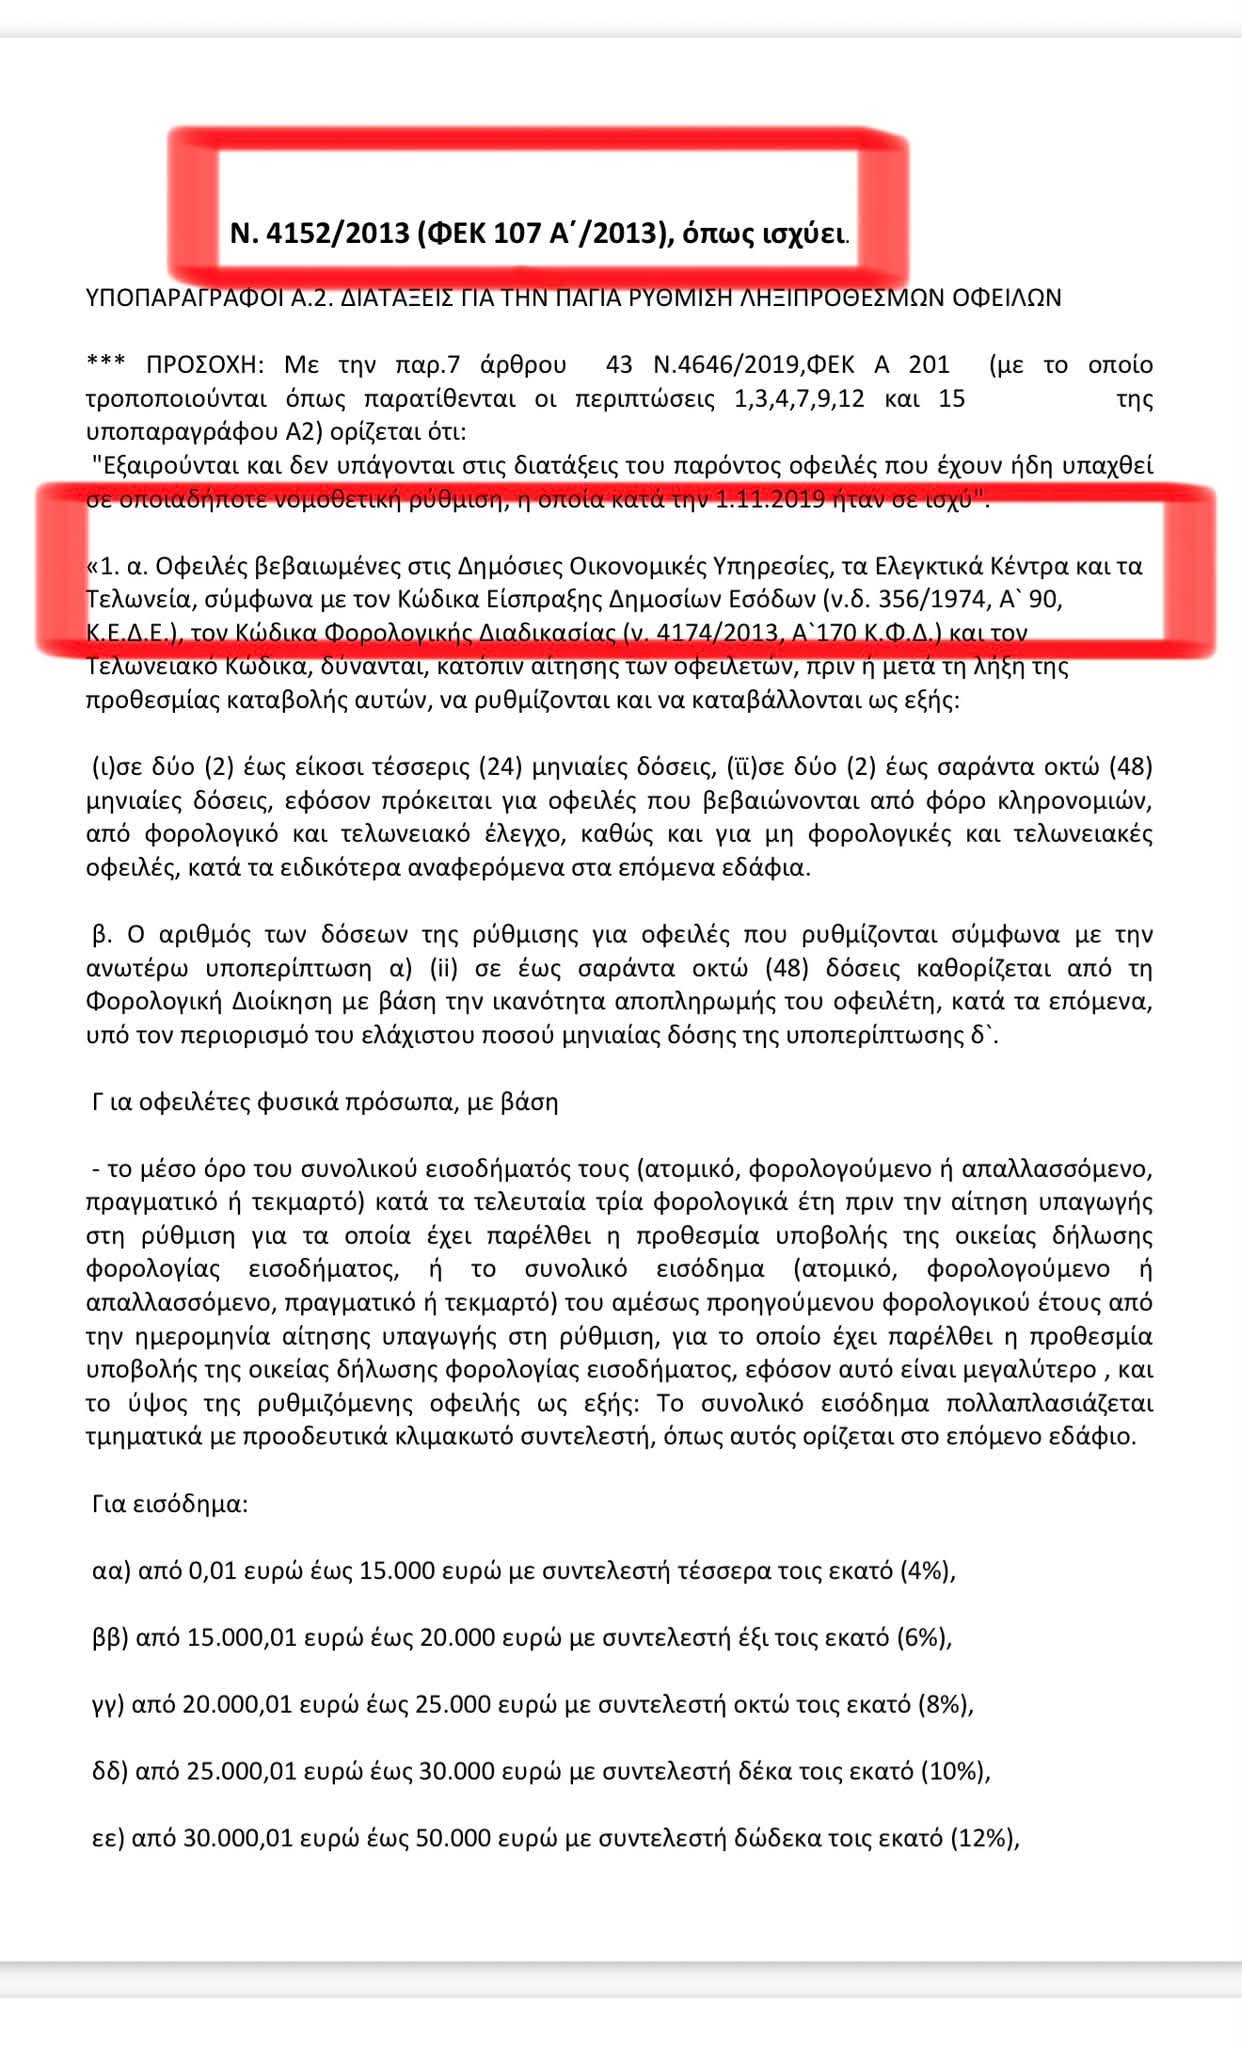
Ο ίδιος ο Δήμος φέρεται να αναγνωρίζει την απαγόρευση. Υποστηρίζει όμως ότι η διάταξη καταργήθηκε σιωπηρά από νεότερο νόμο 4152/2013, ο οποίος αναφέρεται γενικά σε οφειλές ανεξαρτήτως προέλευσης. Η θέση αυτή είναι λανθασμένη:
1. Ο νόμος 4152/2013 που επικαλείται ο Δήμος αφορά τη ρύθμιση οφειλών προς τη φορολογική διοίκηση και τα τελωνεία, όχι προς τους δήμους. Δεν εφαρμόζεται στους ΟΤΑ.
2. Η παρ. 5 του άρθρου 170 επομένως δεν καταργήθηκε ποτέ, ούτε ρητά ούτε σιωπηρά.
3. Αντίθετα, η ίδια διάταξη, με την ίδια ακριβώς διατύπωση, επαναλαμβάνεται στον νέο νόμο 5316/2026 (άρθρο 513). Ο νομοθέτης δηλαδή όχι μόνο δεν την κατάργησε αλλά την επιβεβαίωσε.
4. Η παραπομπή στο νόμο 4152/2013 αφορά μόνο το ύψος και τον αριθμό των δόσεων.
Οι πολίτες της Ρόδου δικαιούνται απαντήσεις.